Seu fornecedor de ERP informou que o sistema foi atualizado para a Reforma Tributária. Ótimo. Mas isso responde apenas uma parte da pergunta.
A questão que gestores deveriam fazer agora é outra: a operação da empresa consegue absorver essa mudança?
Em 2026, a Reforma Tributária do Consumo avançou da discussão regulatória para uma fase cada vez mais operacional. Novos campos chegaram aos documentos fiscais, leiautes foram atualizados, cronogramas começaram a produzir efeitos e sistemas passaram a trabalhar com informações relacionadas ao IBS e à CBS. Em 1º de outubro de 2026, novos grupos de documentos e operações entraram no cronograma oficial de obrigatoriedade.
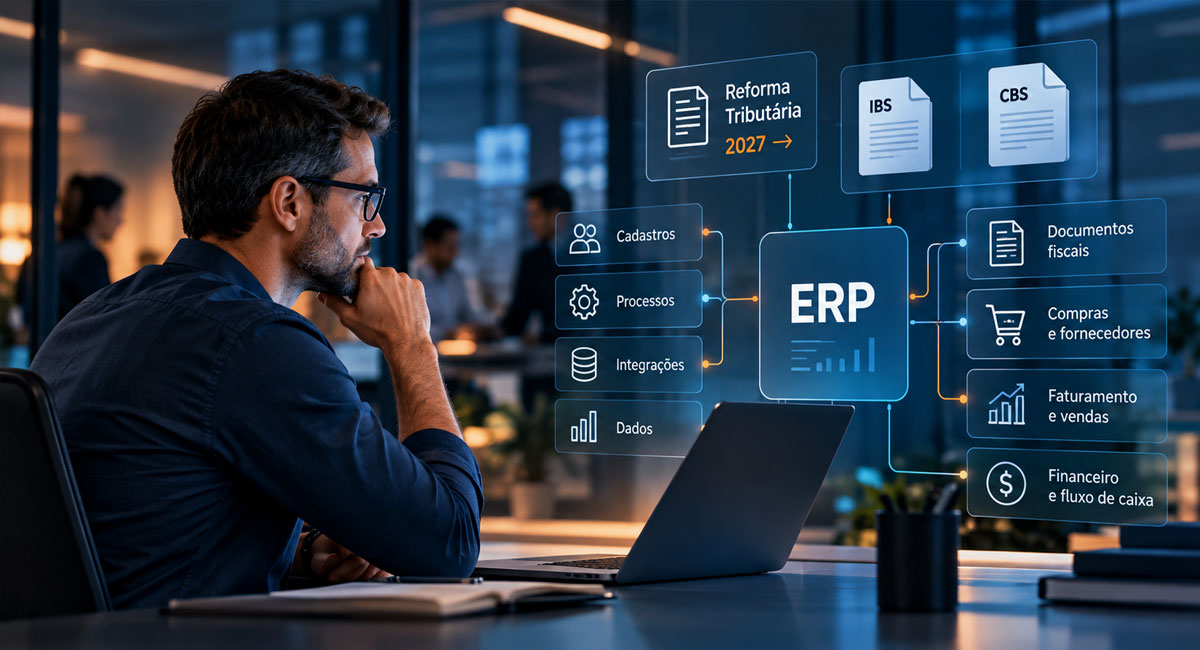
Isso coloca a relação entre reforma tributária e ERP no centro de uma discussão que não pertence somente à contabilidade. Cadastros, faturamento, compras, integrações, financeiro, contratos, dados, responsabilidades e treinamento também precisam funcionar.
E há um risco importante: a empresa acreditar que está preparada simplesmente porque instalou a nova versão do software.
Este artigo não trata de enquadramento ou planejamento tributário. A proposta é olhar para aquilo que acontece dentro da operação e entender o que gestores de pequenas e médias empresas precisam revisar em sistemas, dados e processos antes de 2027.
Reforma Tributária deixou de ser apenas assunto do contador
Durante muito tempo, mudanças tributárias foram tratadas dentro das empresas como uma responsabilidade quase exclusiva da contabilidade ou do departamento fiscal.
A Reforma Tributária do Consumo torna essa visão cada vez menos suficiente.
Quando uma nova regra exige informações diferentes em um documento fiscal, por exemplo, essas informações precisam existir em algum lugar. Podem vir do cadastro do produto, do serviço, do cliente, do fornecedor ou de uma parametrização feita no ERP. Também podem depender de uma integração entre sistemas.
Se o dado estiver errado na origem, o problema não nasce no departamento fiscal. Ele apenas aparece ali.
Por isso, a preparação pode envolver áreas como comercial, compras, faturamento, financeiro, tecnologia, estoque, controladoria e gestão. Em uma PME, muitas vezes essas funções estão concentradas em poucas pessoas, o que torna ainda mais importante definir claramente quem será responsável por cada etapa.
A própria Receita Federal reconhece a dimensão tecnológica dessa transição ao destacar, entre os desafios da implementação da Reforma Tributária, a adaptação de sistemas e a capacitação. O ano de 2026 funciona como período de testes do IBS e da CBS; a transição continua nos anos seguintes e só chega ao modelo integral em 2033.
Portanto, a pergunta não é somente se a contabilidade acompanha as mudanças.
É se a empresa inteira consegue produzir, transportar, validar e utilizar corretamente as informações que o novo modelo exige.
O que aconteceu em outubro de 2026
Aqui é importante evitar uma simplificação comum: 1º de outubro não criou a mesma obrigação para todas as empresas brasileiras.
O cronograma oficial da Receita Federal e do Comitê Gestor do IBS diferencia documentos, operações, setores e regimes. Segundo o Ato Conjunto RFB/CGIBS nº 4/2026, o dia 1º de outubro de 2026 marcou o início previsto da obrigatoriedade para quatro grupos:
- NFS-e para serviços em geral sujeitos ao ISS, dentro das hipóteses previstas no cronograma;
- NFCom, utilizada nos serviços de comunicação;
- Declaração de Importação de Remessa (DIR);
- primeira fase da Declaração de Regimes Específicos (DeRE).
Isso não significa que toda PME passe a utilizar todos esses documentos.
A DeRE, por exemplo, está ligada às situações abrangidas pelos regimes específicos. Receita Federal e CGIBS também esclareceram que 1º de outubro representa o início da recepção e vigência cadastral dos eventos de tabela da primeira fase, e não um prazo final genérico de entrega para todas as empresas.
No caso da NFS-e, há outra distinção importante. A orientação nacional informa que, para as hipóteses abrangidas a partir de outubro, a ausência das informações relativas ao IBS e à CBS até 31 de dezembro de 2026 não provoca, por si só, rejeição automática do documento pelo sistema nacional. Isso, porém, não significa que a obrigação de adequação tenha sido cancelada.
Essa diferença é especialmente relevante para gestores.
Um documento ser aceito pelo sistema não é prova de que todos os dados, processos e parametrizações da empresa estejam corretos.
Outubro também trouxe atualização da documentação técnica. Em 1º de outubro, o CGIBS disponibilizou os Atos Técnicos Conjuntos nº 6, 7 e 8, relacionados respectivamente à DeRE, à NFS-e/NFS-e Via e a diversos outros documentos fiscais eletrônicos. Para fornecedores de software e equipes responsáveis por integrações, acompanhar versões de leiautes, manuais e notas técnicas passa a fazer parte da própria gestão da mudança.
Empresas do Simples Nacional precisam observar um calendário específico. A NFS-e de padrão nacional passa a ser obrigatória para ME e EPP optantes do Simples, nas condições previstas pela regulamentação, a partir de 1º de novembro de 2026, enquanto as regras de IBS e CBS nos documentos desses contribuintes têm marco em 1º de janeiro de 2027.
Além disso, uma alteração publicada no fim de setembro estendeu para outubro alguns prazos de opção relacionados ao Simples Nacional e à forma de recolhimento de IBS e CBS em 2027. Como essa é uma decisão tributária, a avaliação deve ser feita com a assessoria contábil ou tributária responsável pela empresa; operacionalmente, porém, a decisão tomada precisa ser refletida corretamente nos sistemas.
Atualizar o ERP não significa que a empresa esteja preparada
Imagine duas empresas utilizando exatamente o mesmo ERP e exatamente a mesma versão.
Na primeira, os cadastros são padronizados, as integrações foram testadas, responsabilidades estão documentadas e os fluxos de compra, venda e faturamento são conhecidos.
Na segunda, existem produtos duplicados, clientes cadastrados de formas diferentes, planilhas paralelas, regras mantidas somente na memória de uma pessoa e integrações que falham ocasionalmente.
As duas instalaram a mesma atualização.
Elas estão igualmente preparadas?
Não.
Esse é um dos principais pontos da relação entre ERP e Reforma Tributária. O fornecedor do sistema pode atualizar funcionalidades, incorporar campos, publicar novas versões e adaptar o software aos leiautes oficiais. Mas ele não conhece sozinho todas as particularidades da operação de cada cliente.
A atualização técnica não corrige automaticamente:
cadastros inconsistentes, processos improvisados, integrações frágeis, regras internas mal documentadas, responsabilidades indefinidas, informações duplicadas ou controles paralelos mantidos fora do sistema.
Em alguns casos, a mudança tributária apenas torna problemas antigos mais visíveis.
Se sua empresa ainda precisa compreender melhor o papel de um sistema integrado na operação, a Evectus possui um guia específico sobre o que é ERP, como escolher e como implementar um sistema de gestão. Neste artigo, porém, a questão é posterior: o ERP que já existe está apoiado por processos suficientemente organizados para uma mudança dessa escala?
Cadastros precisam ser confiáveis
Toda automação depende de dados.
No ERP, informações sobre produtos, serviços, clientes e fornecedores alimentam pedidos, documentos fiscais, contas a receber, compras, estoque, relatórios e integrações.
Quando o cadastro é inconsistente, o erro pode se propagar por toda essa cadeia.
Uma empresa pode ter, por exemplo, o mesmo item registrado mais de uma vez, descrições sem padrão, campos importantes preenchidos de maneira diferente por cada usuário ou informações que nunca foram revisadas porque “sempre funcionou assim”.
Durante uma mudança estrutural, esse tipo de fragilidade ganha peso.
Por isso, preparar o ERP para a Reforma Tributária também envolve uma governança de dados básicos: definir quem cria cadastros, quais campos são obrigatórios, quem pode alterá-los, como inconsistências são identificadas e qual é a fonte considerada oficial.
A definição do conteúdo fiscal de cada cadastro deve ser validada pela área contábil ou tributária responsável. O papel da gestão é garantir que a empresa consiga transformar essa orientação em dados organizados, consistentes e utilizáveis pelo sistema.
Documentos fiscais e faturamento exigem revisão de fluxo
A mudança nos documentos fiscais eletrônicos não afeta somente a tela em que uma nota é emitida.
Antes do documento existir, normalmente há uma sequência: cadastro, orçamento, pedido, aprovação, separação ou prestação do serviço, faturamento, geração do documento, transmissão, retorno do autorizador, contas a receber e conciliação.
Se surgem novos campos, regras de preenchimento ou validações, é necessário entender em qual ponto do processo cada informação será obtida.
Também é importante testar situações reais da empresa, e não apenas verificar se uma nota simples consegue ser transmitida.
Cancelamentos, devoluções, operações menos frequentes, integrações com plataformas, emissão em contingência e correções merecem atenção conforme a realidade de cada negócio.
O fato de algumas validações terem sido flexibilizadas durante a fase de adaptação de 2026 reforça esse cuidado. Receita Federal e CGIBS esclareceram que o adiamento de determinadas rejeições automáticas não suspendeu o cronograma de adequação e recomendaram que as empresas continuassem ajustando sistemas, processos internos e equipes.
O teste, portanto, não deveria responder somente “a nota foi autorizada?”.
Deveria responder também: os dados que chegaram até ela vieram do lugar certo e passaram pelo processo correto?
Integração entre ERP, contabilidade e outros sistemas
Poucas empresas operam hoje em um único software.
O ERP pode conversar com e-commerce, CRM, sistemas de logística, plataformas financeiras, ferramentas de BI, sistemas de produção, aplicativos comerciais e soluções utilizadas pelo escritório contábil.
Cada integração adiciona um ponto de transferência de informação.
E cada ponto de transferência pode se tornar um ponto de falha.
Uma alteração feita no ERP pode não chegar automaticamente a uma integração desenvolvida anos atrás. Um novo campo pode existir em um sistema e ser ignorado pelo outro. Uma rotina pode continuar enviando dados conforme uma estrutura antiga sem que alguém perceba imediatamente.
Por isso, uma adequação de sistemas à Reforma Tributária deveria mapear não somente o ERP, mas todo o ecossistema que participa dos processos afetados.
A empresa precisa saber quais sistemas trocam informações, quem mantém cada integração, quais dados trafegam entre eles e como uma falha será identificada.
Quanto mais invisível é uma integração para a gestão, maior o risco de que ela seja lembrada somente quando parar de funcionar.
Compras e fornecedores também entram na equação
É fácil associar a Reforma Tributária ao momento em que a empresa emite uma nota para o cliente.
Mas a operação começa antes da venda.
Compras, recebimento de documentos de fornecedores, entrada de materiais, contratação de serviços, conferências e aprovações também alimentam o ERP e influenciam controles financeiros e contábeis.
Isso significa que a empresa precisa olhar para a qualidade das informações que recebe, não apenas para aquelas que produz.
O processo de compras pode precisar de novos pontos de conferência. O cadastro do fornecedor pode exigir revisão. Documentos recebidos podem precisar ser tratados de maneira diferente pelo sistema. Divergências precisam ter responsáveis claros.
Não cabe à área de compras definir como determinado fornecedor será tributado. Cabe à empresa garantir que, quando a orientação técnica chegar, o processo tenha condições de executá-la corretamente.
Essa é a diferença entre esperar uma mudança acontecer e preparar a operação para absorvê-la.
Financeiro e fluxo de caixa precisam acompanhar a transição
Mudanças tributárias também podem alterar a forma como informações percorrem o financeiro.
Por isso, o impacto operacional precisa ser observado em contas a pagar, contas a receber, conciliações, projeções, relatórios gerenciais e integrações bancárias ou financeiras.
Não se trata de prever genericamente se a empresa pagará mais ou menos tributos — uma análise desse tipo depende da situação individual de cada negócio e deve ser conduzida por profissionais tributários.
Do ponto de vista da gestão, a preocupação é outra.
Os relatórios utilizados atualmente continuarão representando corretamente a operação? As projeções utilizam dados confiáveis? Existem planilhas paralelas recalculando números que deveriam vir do ERP? A conciliação permite identificar rapidamente diferenças?
Uma mudança externa pode exigir que a empresa reveja controles que nunca foram questionados porque pareciam funcionar.
E quanto menor a confiança nos dados financeiros atuais, mais difícil será distinguir um efeito legítimo da transição de um erro de processo ou sistema.
Processos precisam ser redesenhados antes de serem automatizados
Existe uma tentação comum em momentos de mudança tecnológica: procurar primeiro a funcionalidade que resolverá o problema.
Mas sistemas executam regras. Se a regra não está clara, a automação pode simplesmente fazer o processo errado com mais velocidade.
Antes de criar campos, parametrizações, integrações ou novas rotinas, é necessário entender como o processo acontece hoje e como deverá acontecer depois.
Quais atividades permanecem? Quais mudam? Quem fornece a informação? Quem valida? O que acontece quando há exceção? Qual sistema é responsável por cada etapa?
Esse trabalho é justamente a lógica do mapeamento e redesenho de processos.
A Evectus explica em seu conteúdo sobre mapeamento de processos e eficiência operacional como visualizar o fluxo de ponta a ponta ajuda a identificar gargalos, redundâncias e pontos de melhoria antes de automatizá-los.
O mesmo princípio vale para a Reforma Tributária.
Se hoje a empresa cresce apoiada em processos informais, controles paralelos e decisões concentradas, uma mudança externa relevante tende a aumentar a pressão sobre essa estrutura. O artigo da Evectus sobre como estruturar a operação quando a empresa cresce e os processos ficam desorganizados aprofunda justamente esse problema.
A tecnologia funciona melhor quando encontra um processo compreendido, organizado e com responsabilidades claras.
Pessoas precisam saber o que muda
Nenhuma atualização de ERP se implementa sozinha.
Alguém precisará revisar cadastros. Outra pessoa testará os documentos. Usuários terão de executar novos procedimentos. A contabilidade enviará orientações. O fornecedor do sistema poderá solicitar parametrizações ou atualizações. Gestores precisarão acompanhar erros e decidir prioridades.
Se ninguém souber quem responde por cada uma dessas tarefas, a empresa pode cair no clássico “achei que o outro setor estava cuidando”.
Por isso, a preparação precisa incluir governança.
Um responsável interno deve coordenar o projeto, mesmo que diferentes especialistas participem das decisões. Também é recomendável registrar pendências, versões instaladas, testes realizados, erros encontrados e responsáveis pelas correções.
Treinamento precisa fazer parte desse plano.
Não basta enviar um comunicado informando que a tela mudou. Pessoas precisam compreender o novo fluxo, saber quais informações devem conferir e entender o que fazer quando alguma coisa sair do padrão.
É assim que a gestão da mudança deixa de ser um conceito abstrato e vira rotina.
Checklist: o que uma PME deve revisar no ERP e na operação antes de 2027
Use este checklist como ponto de partida para uma conversa entre gestão, operação, tecnologia, fornecedor do ERP e assessoria contábil ou tributária:
- O fornecedor do ERP apresentou um cronograma de adequação à Reforma Tributária?
- A empresa está utilizando a versão recomendada e sabe quais atualizações ainda estão previstas?
- Cadastros de produtos, serviços, clientes e fornecedores foram revisados?
- Está claro quem é responsável por manter esses cadastros atualizados?
- Os documentos fiscais aplicáveis à operação foram testados em situações reais?
- As integrações entre ERP, contabilidade e demais sistemas foram verificadas?
- Existem planilhas ou controles paralelos executando funções críticas fora do ERP?
- Os processos de compras, vendas, faturamento e financeiro estão documentados?
- Contabilidade, operação, gestão e tecnologia estão trocando informações sobre as mudanças?
- Responsáveis por testes, correções e validações estão definidos?
- Os usuários que executam as rotinas receberam treinamento?
- Existe registro dos testes realizados e dos problemas encontrados?
- A empresa possui procedimento de contingência caso um documento ou integração apresente erro?
- Relatórios financeiros e gerenciais foram avaliados diante das novas parametrizações?
- Existe um plano com pendências, responsáveis e datas para concluir as adequações antes de 2027?
Se muitas respostas forem “não sei”, talvez o principal problema ainda não seja a configuração do ERP.
Pode ser a falta de visibilidade sobre a própria operação.
Nesse caso, um diagnóstico empresarial estruturado para PMEs ajuda a conectar processos, pessoas, sistemas e indicadores antes de decidir quais mudanças devem ser priorizadas.
Como a Evectus pode ajudar sua empresa a se preparar
A Evectus não atua como escritório contábil e não substitui a orientação fiscal ou tributária da empresa.
Sua atuação começa onde muitas adequações acabam encontrando dificuldade: transformar uma exigência externa em uma operação capaz de executá-la.
Isso pode envolver diagnóstico da situação atual, mapeamento e revisão de processos, análise da utilização do ERP, avaliação de aderência tecnológica, organização de dados, revisão de integrações, definição de responsabilidades, apoio à implementação e gestão da mudança.
A orientação tributária define o que a empresa precisa cumprir.
A estrutura operacional precisa conseguir responder como isso será feito todos os dias.
Por isso, talvez a pergunta mais importante para os próximos meses não seja “meu ERP já recebeu a atualização da Reforma Tributária?”.
É:
se amanhã uma nova regra depender dos meus cadastros, sistemas, processos e pessoas, minha operação consegue executá-la com segurança?
Se a resposta ainda não estiver clara, a Evectus pode ajudar sua empresa a fazer esse diagnóstico, organizar os pontos críticos e construir um plano de preparação conectado à realidade da operação.
Perguntas frequentes sobre Reforma Tributária e ERP
Como a Reforma Tributária afeta o ERP?
A Reforma Tributária exige adaptações em documentos fiscais, informações, parametrizações e rotinas que podem passar pelo ERP. O impacto específico depende das operações realizadas pela empresa, dos documentos utilizados, do regime aplicável e da arquitetura dos sistemas.
Além da atualização fornecida pelo desenvolvedor, a empresa precisa verificar cadastros, integrações, processos e qualidade dos dados.
Preciso trocar meu ERP por causa da Reforma Tributária?
Não necessariamente.
Antes de decidir por uma substituição, é preciso verificar se o fornecedor atual está acompanhando os leiautes e requisitos aplicáveis, se disponibilizou um cronograma de atualização e se o sistema continua adequado às necessidades da operação.
Trocar um ERP envolve um projeto muito maior do que instalar uma atualização e não deveria ser decidido somente pelo fato de existir uma mudança tributária.
Atualizar o ERP é suficiente?
Não.
A atualização resolve a parte tecnológica que depende do fornecedor, mas não corrige automaticamente cadastros inconsistentes, integrações antigas, controles paralelos, processos mal definidos ou falta de treinamento.
Uma empresa pode estar utilizando a versão correta do software e ainda assim ter uma operação despreparada.
O que são IBS e CBS?
A CBS, Contribuição sobre Bens e Serviços, é um tributo federal criado pela Reforma Tributária do Consumo. O IBS, Imposto sobre Bens e Serviços, será administrado no âmbito estadual e municipal.
A transição ocorre gradualmente. Em 2026, IBS e CBS estão em fase de teste; em 2027 começa uma nova etapa, com a substituição de PIS e Cofins pela CBS e continuidade da implantação do IBS. O modelo completo está previsto para 2033.
Quais áreas da empresa precisam participar da adequação?
Isso varia conforme a estrutura da empresa, mas normalmente a preparação envolve gestão, contabilidade ou fiscal, tecnologia, faturamento, financeiro, compras, vendas e responsáveis por cadastros.
O objetivo é evitar que a adequação fique concentrada em uma única área quando os dados e processos necessários atravessam vários setores.
O que revisar antes de 2027?
A empresa deveria verificar pelo menos a versão e o cronograma do ERP, qualidade dos cadastros, documentos fiscais utilizados, integrações, processos de compras e faturamento, controles financeiros, responsabilidades, testes, treinamento dos usuários e procedimentos de contingência.
A legislação e os documentos técnicos continuam evoluindo durante a transição, por isso a revisão não deve ser tratada como uma atividade feita uma única vez.
Referencial teórico
BRASIL. Receita Federal do Brasil. Orientações da Reforma Tributária do Consumo. Brasília, DF: Receita Federal. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/orientacoes-da-reforma-tributaria
BRASIL. Receita Federal do Brasil. Entenda a Reforma Tributária do Consumo. Brasília, DF: Receita Federal. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda
BRASIL. Receita Federal do Brasil; Comitê Gestor do IBS. Cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo. Brasília, DF. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo
BRASIL. Comitê Gestor do IBS. Atos Técnicos Conjuntos. Brasília, DF: CGIBS. Disponível em: https://www.cgibs.gov.br/atos-tecnicos-conjuntos
BRASIL. Comitê Gestor do IBS; Receita Federal do Brasil. Receita Federal e Comitê Gestor do IBS esclarecem adiamento das regras de validação dos documentos fiscais eletrônicos. Brasília, DF. Disponível em: https://cgibs.gov.br/receita-federal-e-comite-gestor-do-ibs-esclarecem-adiamento-das-regras-de-validacao-dos-documentos-fiscais-eletronicos
BRASIL. Portal Nacional da Nota Fiscal de Serviço Eletrônica. CGNFS-e orienta sobre os prazos para destaque de IBS e CBS nas Notas Fiscais de Serviço. Disponível em: https://www.gov.br/nfse/pt-br/noticias/cgnfs-e-orienta-sobre-os-prazos-para%20destaque-de-ibs-cbs-nas-notas-fiscais-de-servico
BRASIL. Comitê Gestor do IBS; Receita Federal do Brasil. CGIBS e RFB esclarecem prazos de cumprimento das obrigações relativas à DeRE estabelecidos pelo Ato Conjunto nº 4. Brasília, DF. Disponível em: https://cgibs.gov.br/cgibs-e-rfb-esclarecem-prazos-de-cumprimento-das-obrigacoes-relativas-a-dere-estabelecidos-pelo-ato-conjunto-n-4
BRASIL. Receita Federal do Brasil. Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026. Brasília, DF. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/simples-nacional-nfs-e-nacional-sera-obrigatoria-para-me-e-epp-a-partir-de-1o-de-novembro-de-2026
BRASIL. Receita Federal do Brasil. Simples Nacional 2027: entenda os novos prazos e faça sua escolha com consciência e tranquilidade. Brasília, DF. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-entenda-os-novos-prazos-e-faca-sua-escolha-com-consciencia-e-tranquilidade/