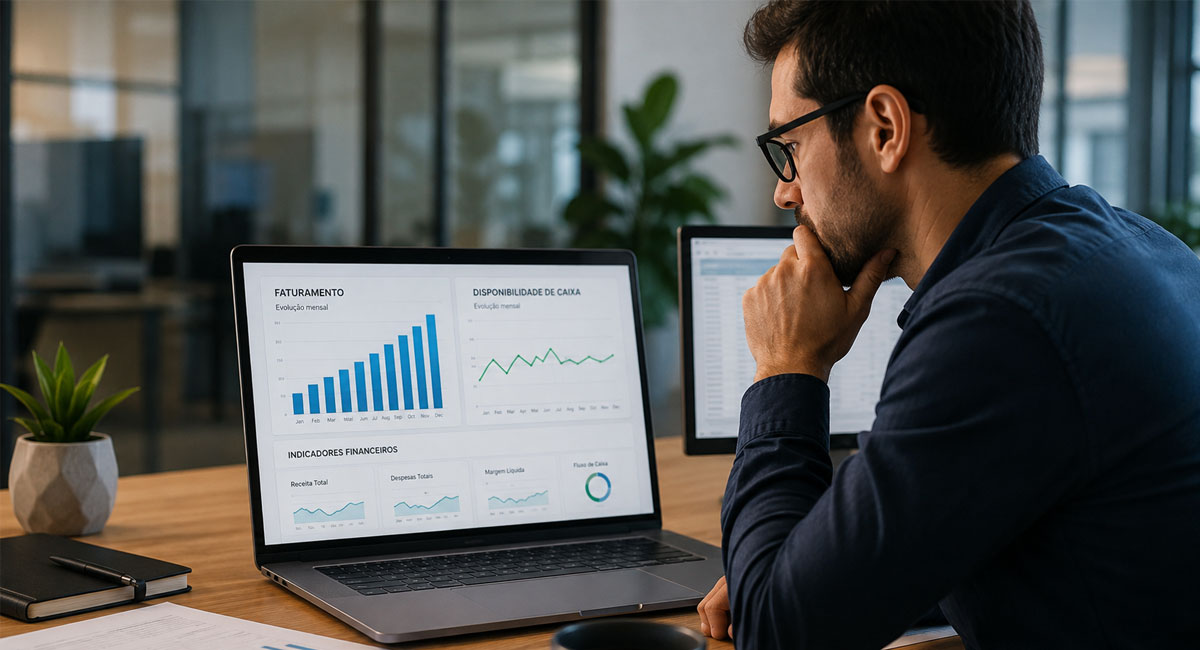
Sua empresa está vendendo mais, o faturamento aumentou, a operação parece maior — mas, no fim do mês, a sensação continua sendo a mesma: o dinheiro não sobra.
Essa situação é mais comum do que parece e costuma gerar uma dúvida legítima: se a empresa fatura mais, por que o caixa não melhora?
A resposta é que faturamento, lucro e caixa representam coisas diferentes. Uma empresa pode aumentar suas vendas e, ao mesmo tempo, elevar custos, conceder prazos maiores aos clientes, acumular estoque, antecipar pagamentos a fornecedores ou operar com margens cada vez menores. O crescimento pode até aumentar a necessidade de capital de giro.
Por isso, olhar apenas para a receita pode esconder o que realmente está acontecendo.
Para entender por que o faturamento não está se transformando em disponibilidade financeira, é preciso analisar o caminho que o dinheiro percorre dentro da empresa: quanto cada venda efetivamente deixa de resultado, quando os valores são recebidos, onde os recursos ficam imobilizados e quais áreas estão consumindo mais caixa conforme a operação cresce.
E há um ponto especialmente importante: o problema aparece no caixa, mas nem sempre começa no financeiro. Compras, estoque, produtividade, processos e estrutura também podem estar por trás dos números.
Faturar mais não significa gerar mais caixa
O faturamento cresceu 20%, 30% ou até dobrou. À primeira vista, parece lógico esperar que o dinheiro disponível também aumente na mesma proporção. Na prática, essa relação não é automática.
Isso acontece porque faturamento, lucro e caixa mostram coisas diferentes sobre a empresa.
O faturamento representa o volume de vendas realizadas em determinado período. O lucro mostra quanto resta depois que os custos e as despesas relacionados à operação são considerados. Já o caixa mostra o dinheiro que efetivamente entrou e saiu da empresa naquele intervalo.
Essa diferença fica mais clara em uma venda a prazo.
Imagine uma empresa que feche R$ 100 mil em vendas durante o mês, mas receba boa parte desse valor em 30, 60 ou 90 dias. O faturamento existe, a operação precisa continuar funcionando, mas uma parcela do dinheiro ainda não chegou ao caixa. Enquanto isso, fornecedores, salários, impostos, aluguel e outras obrigações têm seus próprios vencimentos.
É possível, portanto, vender mais e precisar de mais dinheiro para sustentar a operação antes de receber pelas vendas.
Esse efeito costuma ficar ainda mais evidente durante períodos de crescimento. Para atender a uma demanda maior, a empresa pode precisar comprar mais, aumentar a equipe, contratar serviços, ampliar estoques ou assumir outros compromissos antes que o aumento das vendas seja convertido em dinheiro disponível.
Por isso, um faturamento crescente não deve ser analisado isoladamente como sinal de melhora financeira.
Um exemplo simples ajuda a visualizar:
Uma empresa que faturava R$ 500 mil por mês passa a faturar R$ 650 mil. O crescimento parece positivo. Mas, se os custos também aumentaram, os clientes estão pagando em prazos maiores e os desembolsos acontecem antes dos recebimentos, os R$ 150 mil adicionais de faturamento podem não representar R$ 150 mil a mais no caixa, nem perto disso.
É justamente aí que surge aquela sensação comum entre empresários: “estou vendendo mais, trabalhando mais e movimentando mais dinheiro, mas continuo sem caixa.”
Nesse cenário, a primeira pergunta não deveria ser apenas “quanto a empresa está faturando?”, mas também:
- quanto desse faturamento já virou dinheiro disponível;
- quanto realmente sobra depois dos custos e despesas;
- e quanto a empresa precisa financiar enquanto espera pelos recebimentos.
O fluxo de caixa ajuda a enxergar essa dimensão temporal porque registra e projeta entradas e saídas. Já o capital de giro mostra a necessidade de recursos para manter a empresa funcionando enquanto pagamentos e recebimentos acontecem em momentos diferentes.
Esse é o primeiro ponto do diagnóstico: crescimento de receita e geração de caixa precisam ser analisados separadamente. Depois disso, fica mais fácil investigar onde o dinheiro está ficando pelo caminho.
Onde o dinheiro pode estar ficando preso
Quando o faturamento cresce e o caixa continua apertado, uma das primeiras análises deve ser feita sobre onde o dinheiro está ao longo do ciclo financeiro da empresa.
Nem todo valor vendido está disponível para uso imediato. Parte dele pode estar em contas a receber, outra parte pode ter sido comprometida antes mesmo de entrar e, em alguns casos, uma parcela relevante do caixa precisa permanecer financiando a própria operação.
Um ponto importante é observar os prazos concedidos aos clientes.
Quanto maior o intervalo entre a venda e o recebimento, maior tende a ser a necessidade de recursos para sustentar salários, fornecedores, impostos e demais despesas nesse período. Se a empresa começa a vender mais oferecendo condições mais longas de pagamento, o faturamento pode aumentar antes que o caixa perceba os benefícios desse crescimento.
É aqui que o acompanhamento de contas a receber ganha importância.
Não basta saber quanto a empresa tem para receber. É preciso entender quando esse dinheiro deveria entrar e quanto efetivamente entra na data prevista.
Vender não é o mesmo que receber
Uma carteira grande de contas a receber pode dar uma sensação de segurança porque representa vendas já realizadas. Mas esses valores ainda não estão no caixa.
Além disso, existe outra variável: a inadimplência.
Quando um recebimento previsto atrasa, a empresa continua tendo compromissos financeiros. Se os atrasos se acumulam, o fluxo projetado deixa de corresponder à realidade e pode surgir a necessidade de recorrer ao capital próprio, crédito bancário ou renegociação de pagamentos para manter a operação.
Por isso, vale acompanhar não apenas o total a receber, mas também:
- valores vencidos;
- tempo médio dos atrasos;
- concentração de recebimentos em poucos clientes;
- previsão de entradas por período;
- diferença entre o que estava previsto e o que realmente foi recebido.
Essa leitura ajuda a identificar se a falta de caixa decorre de um problema de geração de receita ou de conversão da receita em dinheiro disponível.
O crescimento também pode exigir mais capital de giro
Existe ainda uma situação que costuma surpreender empresas em expansão: crescer pode consumir caixa.
Se o negócio precisa desembolsar recursos antes de receber dos clientes, um aumento das vendas também pode aumentar a necessidade de capital de giro.
Imagine uma empresa que conquista novos contratos e, para atendê-los, precisa contratar pessoas, comprar materiais e pagar fornecedores antes do primeiro recebimento. O crescimento é real e comercialmente positivo, mas precisa ser financiado durante esse intervalo.
Isso não significa necessariamente que a empresa esteja dando prejuízo. Significa que existe um descasamento entre o momento em que os recursos saem e o momento em que retornam para o caixa.
Quanto maior esse intervalo e quanto maior a operação, maior pode ser o volume de dinheiro necessário para sustentá-la.
A projeção financeira ajuda a enxergar o problema antes dele acontecer
Outro sinal de atenção aparece quando a gestão financeira olha apenas para o saldo bancário atual.
O saldo de hoje responde quanto existe disponível agora. Ele não mostra, sozinho, quanto deverá entrar, quais compromissos vencerão nas próximas semanas ou se haverá recursos suficientes para atravessar determinado período.
É por isso que a projeção financeira precisa fazer parte dessa análise.
Ao confrontar contas a receber, contas a pagar, despesas previstas e saldos disponíveis, a empresa consegue identificar antecipadamente períodos de maior pressão sobre o caixa e entender se o crescimento está exigindo mais recursos do que a operação consegue gerar naquele momento.
Essa visão também evita um erro comum: interpretar qualquer falta de dinheiro como sinal de que é preciso simplesmente vender mais.
Em alguns casos, vender mais sem corrigir prazos, inadimplência ou necessidade de capital de giro pode até aumentar a pressão financeira.
Antes de buscar mais faturamento, portanto, vale descobrir quanto do dinheiro vendido ainda está para receber, quanto está atrasado e quanto precisa permanecer financiando a operação.
Essa análise começa a mostrar onde o caixa está sendo pressionado. Mas existe outra pergunta igualmente importante: mesmo quando o dinheiro entra, quanto realmente sobra de cada venda?
Margem: vender mais pode estar trazendo pouco resultado
Nem sempre o problema está no prazo de recebimento. Em alguns casos, o dinheiro entra, mas cada venda deixa pouco resultado para a empresa.
Isso acontece quando o faturamento cresce sem que a margem acompanhe esse movimento.
Uma empresa pode vender mais unidades, fechar contratos maiores ou conquistar novos clientes e, ainda assim, terminar o mês com praticamente o mesmo resultado. Se custos, impostos, comissões, descontos ou outras despesas relacionadas às vendas crescerem na mesma proporção — ou mais —, o aumento da receita perde força.
Por isso, a pergunta não deve ser apenas:
“Quanto estamos vendendo?”
Também é preciso perguntar:
“Quanto sobra de cada venda para sustentar a empresa e gerar resultado?”
A margem ajuda a mostrar a qualidade do faturamento
Um dos indicadores úteis para essa leitura é a margem de contribuição.
De forma simplificada, ela mostra quanto resta da receita depois de descontados os custos e despesas variáveis associados à venda. Esse valor precisa contribuir para o pagamento das despesas fixas e, depois disso, para a geração de lucro.
Isso significa que dois negócios com o mesmo faturamento podem apresentar resultados completamente diferentes.
Imagine duas empresas que faturam R$ 1 milhão no mês.
Em uma delas, depois dos custos variáveis, sobra uma parcela suficiente para cobrir com folga a estrutura fixa e gerar resultado. Na outra, grande parte da receita é consumida diretamente para realizar as próprias vendas.
O faturamento é igual. A qualidade financeira desse faturamento, não.
Essa diferença também explica por que campanhas de desconto, aumento de comissões, fretes assumidos pela empresa ou alterações no custo de matérias-primas podem fazer as vendas crescerem enquanto o resultado se deteriora.
O volume aumenta, mas cada real vendido passa a contribuir menos para o negócio.
Crescer a estrutura também pode reduzir o ganho do crescimento
Outro ponto importante são as despesas fixas.
À medida que a empresa cresce, é natural que algumas estruturas precisem acompanhar a operação: novas contratações, instalações maiores, sistemas, equipamentos, gestão e serviços de apoio.
O problema começa quando essa estrutura cresce mais rapidamente do que a capacidade da empresa de gerar resultado.
Um aumento de R$ 200 mil no faturamento parece relevante isoladamente. Mas, se o crescimento exigiu R$ 190 mil adicionais entre custos, despesas e estrutura, o impacto final é muito diferente do que a receita sugere.
Por isso, a análise financeira deve observar não só valores absolutos, mas também como custos e despesas estão evoluindo em relação às vendas.
Esse acompanhamento ajuda a identificar situações em que a empresa está maior, mais ocupada e mais complexa, mas não necessariamente mais rentável.
Custos que parecem pequenos também afetam a margem
Nem toda perda de margem aparece em uma única despesa relevante.
Em muitos negócios, o resultado é consumido pela soma de pequenas ineficiências: retrabalho, horas improdutivas, compras emergenciais, perdas de materiais, erros, fretes adicionais, desperdícios e tarefas que precisam ser refeitas.
Individualmente, alguns desses gastos podem parecer pouco significativos. Somados ao longo do mês e multiplicados pelo volume da operação, podem representar uma parcela relevante do resultado.
Esse é um dos motivos pelos quais vale olhar além do demonstrativo financeiro. A origem de determinados custos pode estar nos processos que geram esses gastos. No artigo sobre desperdícios em PMEs de serviços, mostramos como perdas operacionais que passam despercebidas no dia a dia podem comprometer produtividade e resultado.
Por isso, quando a empresa está vendendo mais sem perceber uma melhora financeira equivalente, algumas perguntas ajudam a aprofundar o diagnóstico:
- a margem percentual está sendo preservada conforme as vendas crescem?
- preços foram atualizados quando os custos aumentaram?
- descontos e condições comerciais estão sendo avaliados pelo impacto no resultado?
- a estrutura fixa cresceu antes de a receita conseguir sustentá-la?
- existem custos e desperdícios operacionais que estão sendo absorvidos sem análise?
Vender mais é positivo quando esse crescimento gera valor para a empresa. Aumentar faturamento sacrificando margem pode produzir mais trabalho, mais complexidade e mais risco sem entregar o resultado esperado.
E mesmo quando a margem é adequada, existe outro lugar onde uma parcela importante do dinheiro pode permanecer imobilizada: estoque, compras e o próprio ciclo operacional.
Estoque, compras e prazos podem consumir o caixa do crescimento
Uma empresa pode ter boa margem, vender mais e ainda assim enfrentar pressão no caixa. Nesse caso, a explicação pode estar no ciclo operacional: quanto dinheiro precisa ser colocado na operação antes que ele retorne na forma de recebimento.
Estoque, compras e prazos têm papel central nessa dinâmica.
Quando a empresa compra antes de precisar, mantém volumes excessivos parados ou paga fornecedores muito antes de receber dos clientes, uma parte relevante do dinheiro fica comprometida na operação.
O recurso existe, mas não está disponível no caixa.
Estoque parado também é dinheiro parado
Manter estoque é necessário em muitos negócios. O problema aparece quando o volume armazenado deixa de acompanhar a necessidade real da operação.
Compras acima da demanda, itens com baixo giro, previsões equivocadas ou ausência de critérios de reposição podem transformar caixa em mercadoria que permanecerá meses sem gerar receita.
Imagine que uma empresa tenha aumentado suas vendas e, para evitar falta de produtos, eleve significativamente o nível de estoque. Se esse aumento for maior do que o necessário ou ocorrer muito antes da venda, o negócio passa a financiar um volume maior de recursos parados.
É possível, portanto, olhar para a conta bancária e enxergar pouco dinheiro enquanto existe um valor considerável imobilizado nas prateleiras.
Por isso, crescimento de faturamento precisa ser acompanhado por perguntas como:
- o estoque cresceu na mesma proporção das vendas?
- quais itens têm baixo giro?
- existem compras sendo feitas por hábito, e não por necessidade?
- há produtos ou materiais acumulados sem previsão clara de consumo?
- os critérios de reposição estão conectados à demanda real?
Uma gestão de estoque mais precisa não serve apenas para evitar falta ou excesso de produtos. Ela também influencia diretamente quanto capital a empresa precisa manter preso na operação. No artigo Logística 4.0: transformação na gestão de estoques, a Evectus aprofunda como dados e processos mais estruturados podem melhorar o controle dessa área.
Comprar mais barato nem sempre significa comprar melhor
Outro ponto que merece atenção é a política de compras.
É comum concentrar a análise no preço negociado com fornecedores. Mas o impacto financeiro de uma compra depende também da quantidade adquirida, do prazo de pagamento, da frequência de reposição e do tempo necessário para que aquele item seja utilizado ou vendido.
Um desconto por volume, por exemplo, pode parecer vantajoso. Mas, se exigir uma compra muito superior à demanda, a economia unitária pode vir acompanhada de maior necessidade de capital de giro.
O mesmo vale para compras emergenciais.
Falta de planejamento pode gerar pedidos de última hora, fretes mais caros, menor poder de negociação e pagamentos em condições menos favoráveis. O problema aparece como despesa financeira ou redução de caixa, mas sua origem pode estar no processo de compras e planejamento.
Por isso, compras não deveriam ser analisadas separadamente do financeiro.
A pergunta não é apenas “quanto conseguimos economizar na negociação?”, mas também “quanto dinheiro essa decisão vai exigir e por quanto tempo?”
O descasamento de prazos pode apertar uma empresa saudável
Os prazos completam essa análise.
Imagine uma empresa que paga seus fornecedores em 30 dias, mas recebe dos clientes em 60. Mesmo que a operação seja lucrativa, existe um intervalo em que ela precisa financiar seus compromissos com recursos próprios ou capital de terceiros.
Quando o volume de vendas aumenta, esse intervalo pode se tornar ainda mais relevante.
Quanto mais a empresa vende nessas condições, maior pode ser o valor necessário para atravessar o período entre pagar e receber.
Por isso, vale acompanhar o ciclo de forma integrada:
compra → estoque ou execução → venda → faturamento → recebimento.
Quanto maior o tempo entre a saída inicial de recursos e o retorno do dinheiro, maior tende a ser a necessidade de capital de giro.
Essa leitura também mostra por que decisões aparentemente operacionais produzem consequências financeiras. Uma compra excessiva, um estoque lento ou uma condição comercial mal negociada podem terminar aparecendo no mesmo lugar: um caixa que não acompanha o crescimento do faturamento.
É por isso que a análise não deve terminar no saldo bancário. O próximo passo é acompanhar indicadores capazes de mostrar onde está o desequilíbrio e como ele evolui ao longo do tempo.
Quais indicadores ajudam a descobrir por que o caixa não acompanha o faturamento
Depois de identificar os principais pontos que podem consumir caixa, o próximo passo é transformar a percepção em diagnóstico.
Para isso, não adianta acompanhar dezenas de indicadores sem saber o que eles dizem em conjunto. O mais útil é observar como faturamento, resultado, prazos, estoque e caixa estão evoluindo ao longo do tempo.
Um único número raramente explica o problema.
Se o faturamento sobe e a margem cai, por exemplo, o alerta é diferente de uma empresa cuja margem permanece saudável, mas as contas a receber e o estoque crescem rapidamente. Nos dois casos pode faltar dinheiro, porém as causas — e as decisões necessárias — são diferentes.
Margem e resultado
Comece verificando se o crescimento das vendas está efetivamente gerando resultado.
Acompanhe a evolução da margem e compare receita, custos e despesas entre períodos. Se o faturamento cresce, mas o lucro permanece estável ou diminui, é preciso investigar o que está consumindo o ganho adicional.
Alguns sinais merecem atenção:
- custos variáveis aumentando mais rapidamente que as vendas;
- redução de margem em determinados produtos, serviços ou clientes;
- despesas fixas crescendo acima da capacidade da operação de absorvê-las;
- descontos ou condições comerciais que aumentam volume sem preservar resultado.
A análise por produto, serviço, unidade ou cliente pode ser especialmente útil. Um faturamento maior pode esconder operações muito rentáveis ao lado de outras que geram grande volume e pouca contribuição.
Contas a receber e inadimplência
Também é importante acompanhar quanto existe para receber, quando deveria entrar e quanto está vencido.
O crescimento das contas a receber não é necessariamente ruim: pode ser consequência natural de vendas maiores. O problema aparece quando esse saldo cresce mais rápido que o faturamento, quando os prazos se alongam ou quando a inadimplência começa a aumentar.
Nesse caso, a empresa pode estar registrando receita sem transformar esse crescimento em caixa na mesma velocidade.
Vale comparar periodicamente:
- total a receber;
- percentual ou valor vencido;
- prazo médio de recebimento;
- concentração dos valores entre clientes;
- recebimentos previstos versus realizados.
Essa comparação mostra se a pressão no caixa está ligada à capacidade de receber aquilo que já foi vendido.
Prazo de recebimento versus prazo de pagamento
Os dois indicadores precisam ser analisados juntos.
Se a empresa recebe, em média, depois de pagar seus fornecedores e demais compromissos, existe um intervalo que precisa ser financiado.
Quanto maior esse intervalo — e quanto maior a operação — maior pode ser a necessidade de capital de giro.
Por isso, uma mudança aparentemente pequena nas condições comerciais pode ter impacto relevante. Passar a conceder mais prazo aos clientes sem renegociar fornecedores, por exemplo, pode aumentar as vendas e ao mesmo tempo pressionar o caixa.
Estoque e giro
Para empresas que trabalham com mercadorias, matérias-primas ou insumos, o valor total do estoque e seu giro também ajudam a explicar para onde o dinheiro está indo.
O ponto não é simplesmente ter “muito” ou “pouco” estoque. É entender se o volume mantido faz sentido diante da demanda e da velocidade com que os itens são utilizados ou vendidos.
Um estoque que cresce continuamente enquanto o giro diminui é um sinal de atenção: mais recursos estão sendo imobilizados e demorando mais para retornar ao caixa.
Por outro lado, estoques muito baixos também podem gerar problemas operacionais, compras emergenciais e perda de vendas. O objetivo é encontrar equilíbrio, e não reduzir estoque indiscriminadamente.
Necessidade de capital de giro
A necessidade de capital de giro ajuda a dimensionar quanto recurso a empresa precisa para sustentar sua operação enquanto o dinheiro percorre o ciclo entre comprar, produzir ou executar, vender e receber.
Esse indicador merece atenção especial em empresas que estão crescendo.
Se vendas, estoque e contas a receber aumentam, a necessidade de recursos para financiar o ciclo também pode crescer. Sem planejamento, uma empresa aparentemente saudável pode passar a depender cada vez mais de limites bancários, antecipações ou aportes para manter a rotina.
Por isso, não basta constatar que “está faltando caixa”. É preciso entender quanto da necessidade é estrutural, quanto surgiu com o crescimento e quais componentes estão pressionando esse valor.
Fluxo de caixa projetado versus realizado
Por fim, uma comparação simples costuma revelar bastante sobre a qualidade da gestão financeira: o que a empresa previa receber e pagar versus o que realmente aconteceu.
Se as diferenças são recorrentes, vale investigar a causa.
Recebimentos estão atrasando? Despesas não previstas aparecem todos os meses? Compras estão acima do planejamento? Custos estão sendo registrados depois que acontecem? A projeção de vendas está otimista demais?
Quanto maior a distância entre o projetado e o realizado, menor a capacidade da empresa de antecipar necessidades financeiras.
O objetivo desses indicadores não é produzir um painel bonito. É permitir que a gestão avance de “o caixa está ruim” para uma conclusão muito mais útil:
o caixa está sendo pressionado por quê?
Uma leitura combinada pode apontar caminhos bem diferentes:
- faturamento sobe + margem cai: investigar preço, custos, descontos e eficiência;
- faturamento sobe + contas a receber crescem mais: investigar prazos, cobrança e inadimplência;
- faturamento sobe + estoque cresce e giro piora: investigar compras, planejamento e gestão de estoque;
- resultado é positivo + caixa continua pressionado: observar principalmente ciclo financeiro, capital de giro e investimentos;
- despesas fixas crescem mais que a receita: avaliar se a estrutura criada é compatível com o porte e a produtividade da operação.
É essa combinação que transforma indicadores em ferramenta de decisão.
E ela pode revelar algo ainda mais importante: embora o efeito seja financeiro, a origem do desequilíbrio pode estar em uma decisão ou processo que acontece muito antes de o problema chegar ao caixa.
Quando o problema do caixa nasce fora do financeiro
Depois de analisar faturamento, margem, prazos, capital de giro, estoque e despesas, pode surgir uma constatação importante: os números financeiros mostram o problema, mas não necessariamente explicam sua origem.
Uma despesa crescente, por exemplo, aparece no financeiro. Mas o que está provocando esse aumento?
Pode ser uma compra mal planejada. Retrabalho. Baixa produtividade. Excesso de estoque. Falta de padronização. Uma estrutura que cresceu sem definição clara de responsabilidades. Processos que exigem mais pessoas e horas do que deveriam.
Nesses casos, tentar resolver o problema olhando apenas para planilhas, cortes de gastos ou renegociação de pagamentos tende a atacar o efeito, não a causa.
Compras e estoque podem estar financiando ineficiências
Se o caixa está comprometido com um estoque acima do necessário, é preciso entender por que ele se formou.
A empresa está comprando com base em demanda real? Os setores compartilham informações? Existem parâmetros de reposição? As compras são planejadas ou surgem de solicitações urgentes? Há materiais parados porque houve mudança na operação ou erro de previsão?
O indicador financeiro mostra dinheiro imobilizado. A investigação operacional mostra como ele chegou até ali.
O mesmo raciocínio vale para compras recorrentes acima da necessidade ou para pedidos emergenciais frequentes. Cortar uma despesa pontualmente pode aliviar o caixa naquele mês, mas, se o processo continuar igual, o problema tende a reaparecer.
Baixa produtividade também vira custo
Uma empresa pode ter despesas com pessoal aparentemente compatíveis com o mercado e, ainda assim, apresentar um custo operacional elevado.
Nesse caso, vale olhar para a forma como o trabalho acontece.
Excesso de etapas, aprovações desnecessárias, informações duplicadas, erros, retrabalho, tarefas manuais que poderiam ser simplificadas e ausência de responsabilidades claras consomem horas de trabalho sem necessariamente gerar mais valor.
O efeito final aparece nos números: mais custo para produzir, atender ou entregar a mesma quantidade.
Esse é um dos motivos pelos quais a gestão de processos precisa entrar em uma análise financeira mais ampla. Organizar fluxos não é apenas uma questão de eficiência operacional. Também ajuda a entender onde recursos estão sendo consumidos sem retorno proporcional.
A estrutura da empresa pode ter crescido mais que a operação
Outro sinal importante aparece quando o negócio aumenta faturamento e, junto com ele, cresce significativamente sua estrutura.
Novos cargos, setores, sistemas, instalações e níveis de gestão podem ser necessários em determinados momentos. Mas esse crescimento precisa acompanhar a complexidade e a capacidade econômica da empresa.
Quando a estrutura se expande antes de haver processos maduros, responsabilidades bem distribuídas e produtividade suficiente, as despesas fixas podem aumentar sem uma melhora equivalente no resultado.
Por isso, uma análise financeira consistente também precisa perguntar:
- a estrutura atual é adequada ao porte da empresa?
- existem atividades ou responsabilidades duplicadas?
- processos cresceram de forma organizada ou apenas ficaram mais complexos?
- a equipe está conseguindo produzir mais conforme a empresa cresce?
- sistemas e informações ajudam a gestão ou criam trabalho adicional?
- compras e estoques estão conectados ao planejamento financeiro?
Essas perguntas mudam a qualidade do diagnóstico.
Em vez de procurar apenas onde cortar, a empresa passa a investigar o que precisa funcionar melhor.
Como saber se o problema é financeiro ou operacional?
Na prática, essa separação nem sempre é absoluta. Um problema operacional pode gerar uma consequência financeira, enquanto uma decisão financeira inadequada pode limitar a operação.
O mais importante é seguir a cadeia de causa e efeito.
Se a margem caiu, é preciso descobrir por quê. Foi aumento de preço de fornecedores? Desperdício? Baixa produtividade? Descontos comerciais? Mudança no mix de vendas?
Se o estoque cresceu, o motivo foi uma decisão estratégica ou falha de planejamento?
Se as despesas fixas aumentaram, esse crescimento trouxe capacidade e produtividade proporcionais?
Se o contas a receber está elevado, a empresa aumentou as vendas ou está tendo dificuldade para cobrar?
O diagnóstico melhora quando cada número leva a uma nova pergunta até que a gestão chegue à origem do desvio.
É justamente essa visão integrada que evita uma conclusão apressada como “precisamos vender mais” ou “precisamos cortar custos”.
Em alguns casos, vender mais pode ampliar o problema. Em outros, cortar indiscriminadamente pode reduzir justamente a capacidade necessária para melhorar a operação.
Por isso, antes de decidir a solução, é importante compreender a empresa como um conjunto de áreas que afetam umas às outras.
A Evectus trabalha com essa perspectiva ao integrar gestão financeira, processos, suprimentos, estrutura organizacional e tecnologia. A avaliação começa pela compreensão do problema para, então, identificar os pontos de fragilidade e definir um plano de trabalho adequado à realidade da empresa.
Para aprofundar essa abordagem, vale também a leitura do conteúdo sobre diagnóstico empresarial para PMEs e transformação de problemas em plano de ação.
Porque, quando o faturamento cresce e o dinheiro continua curto, a pergunta mais útil talvez não seja apenas “onde está faltando caixa?”, mas “o que dentro da operação está produzindo esse resultado financeiro?”
Faturamento maior precisa se transformar em resultado
Crescer o faturamento é importante, mas o crescimento só se sustenta quando a empresa consegue transformar vendas em margem, resultado e geração de caixa.
Se a receita aumenta e o dinheiro continua curto, o caminho não é concluir automaticamente que é preciso vender ainda mais.
Primeiro, é necessário entender o que os números estão mostrando.
O problema pode estar nos prazos de recebimento, na inadimplência, na necessidade de capital de giro ou na margem das vendas. Mas também pode começar antes: em compras mal planejadas, excesso de estoque, baixa produtividade, desperdícios, processos ineficientes ou em uma estrutura que cresceu mais rapidamente do que a capacidade da empresa de gerar resultado.
É por isso que uma análise isolada do financeiro pode não ser suficiente.
Quanto mais clara for a relação entre finanças e operação, melhores serão as condições para decidir onde agir — sem fazer cortes indiscriminados, aumentar vendas que geram pouca margem ou recorrer a crédito para financiar um problema que continua existindo.
Não sabe exatamente onde está o problema?
Se sua empresa está faturando mais, mas o caixa não acompanha esse crescimento, a Evectus pode ajudar a identificar o que está por trás dos números.
Na avaliação diagnóstica gratuita da Evectus, analisamos o cenário da empresa para identificar pontos de fragilidade e oportunidades de melhoria em áreas que podem impactar o resultado, como finanças, processos, suprimentos, estrutura e tecnologia.
Solicite a avaliação diagnóstica gratuita e converse com a Evectus pelo WhatsApp para entender quais pontos da sua empresa precisam ser analisados primeiro.
Referências
SEBRAE. O que é o fluxo de caixa e como aplicá-lo no seu negócio. Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/artigos/fluxo-de-caixa-o-que-e-e-como-implantar%2Cb29e438af1c92410VgnVCM100000b272010aRCRD
SEBRAE. Capital de giro: aprenda o que é e como fazer. Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/artigos/artigosFinancas/o-que-e-e-como-funciona-o-capital-de-giro%2Ca4c8e8da69133410VgnVCM1000003b74010aRCRD
SEBRAE. Controle de contas a receber e a importância para a sua empresa. Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/ufs/ap/artigos/controle-de-contas-a-receber%2Ccb84164ce51b9410VgnVCM1000003b74010aRCRD
SEBRAE. Controles financeiros são essenciais para a gestão do capital de giro. Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/artigos/controles-financeiros-sao-essenciais-para-a-gestao-do-capital-de-giro%2Cdf395415e6433410VgnVCM1000003b74010aRCRD
SEBRAE. O que é a margem de contribuição e como utilizá-la na Black Friday? Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/artigos/o-que-e-a-margem-de-contribuicao-e-como-utiliza-la-na-black-friday%2Cb8517485764b3810VgnVCM100000d701210aRCRD
SEBRAE. A importância da previsão e do giro de estoque. Disponível em: https://sebrae.com.br/sites/PortalSebrae/artigos/previsao-e-giro-de-estoque-sao-dois-fatores-decisivos%2C5e9c438af1c92410VgnVCM100000b272010aRCRD
SEBRAE. Controle de estoque para empresas em expansão: como fazer certo. Disponível em: https://meuatendimento.sebrae.com.br/sites/PortalSebrae/ufs/ba/artigos/controle-de-estoque-para-empresas-em-expansao-como-fazer-certo%2Ced9e7ff97af78910VgnVCM1000001b00320aRCRD